
2026.11.12
利益率は何%が適正?業種別の目安と利益が残る価格設定・計算方法を解説
「利益率は何%あれば健全な経営といえるのか」「粗利率30%は高いのか、低いのか」と疑問を感じたことはありませんか。
経営において利益率は、会社の収益力を判断する重要な指標です。しかし、適正な利益率は業種や事業モデルによって異なり、単純に数字の高さだけでは判断できません。
この記事では、中小企業の業種別利益率、粗利率と営業利益率の違い、計算方法、目標利益から販売価格を決める考え方を解説します。売上はあるのに利益が残らない経営者の方は、ぜひ参考にしてください。
1. 利益率は何%が適正?経営者が知っておきたい基本
適正な利益率に一律の正解はない
結論からいうと、適正な利益率は、業種・事業モデル・固定費・経営目標によって異なります。
例えば、商品を大量に仕入れて販売する卸売業と、専門知識を提供するコンサルティング業では、収益構造が大きく違います。
卸売業では商品原価の割合が高いため、利益率が低くても販売数量によって十分な利益額を確保できる場合があります。
一方、コンサルティング業や専門サービス業では、商品仕入れが少ない代わりに、人件費や専門人材の確保に多くの費用がかかります。
このような違いがあるため、「利益率10%なら優良企業」「5%以下なら経営状態が悪い」といった一律の基準で判断することは適切ではありません。

利益率だけでなく利益額も重要
経営では、利益率と利益額をセットで確認する必要があります。
例えば、次の2社を比較してみましょう。
| 項目 | A社 | B社 |
|---|---|---|
| 年間売上高 | 1億円 | 3,000万円 |
| 年間営業利益 | 300万円 | 300万円 |
| 営業利益率 | 3% | 10% |
A社とB社は、営業利益率に大きな差があります。しかし、年間営業利益は同じ300万円です。
もちろん、売上規模に対する収益効率という意味ではB社の方が高いといえます。
ただし、経営判断では利益率だけでなく、資金繰り、投資額、借入金、従業員数、事業リスクなども考慮しなければなりません。
重要なのは、自社の経営を継続し、将来の投資を行うために必要な利益が確保できているかという視点です。

2. 粗利率・営業利益率・経常利益率の違いを理解する
経営で使われる利益率には種類がある
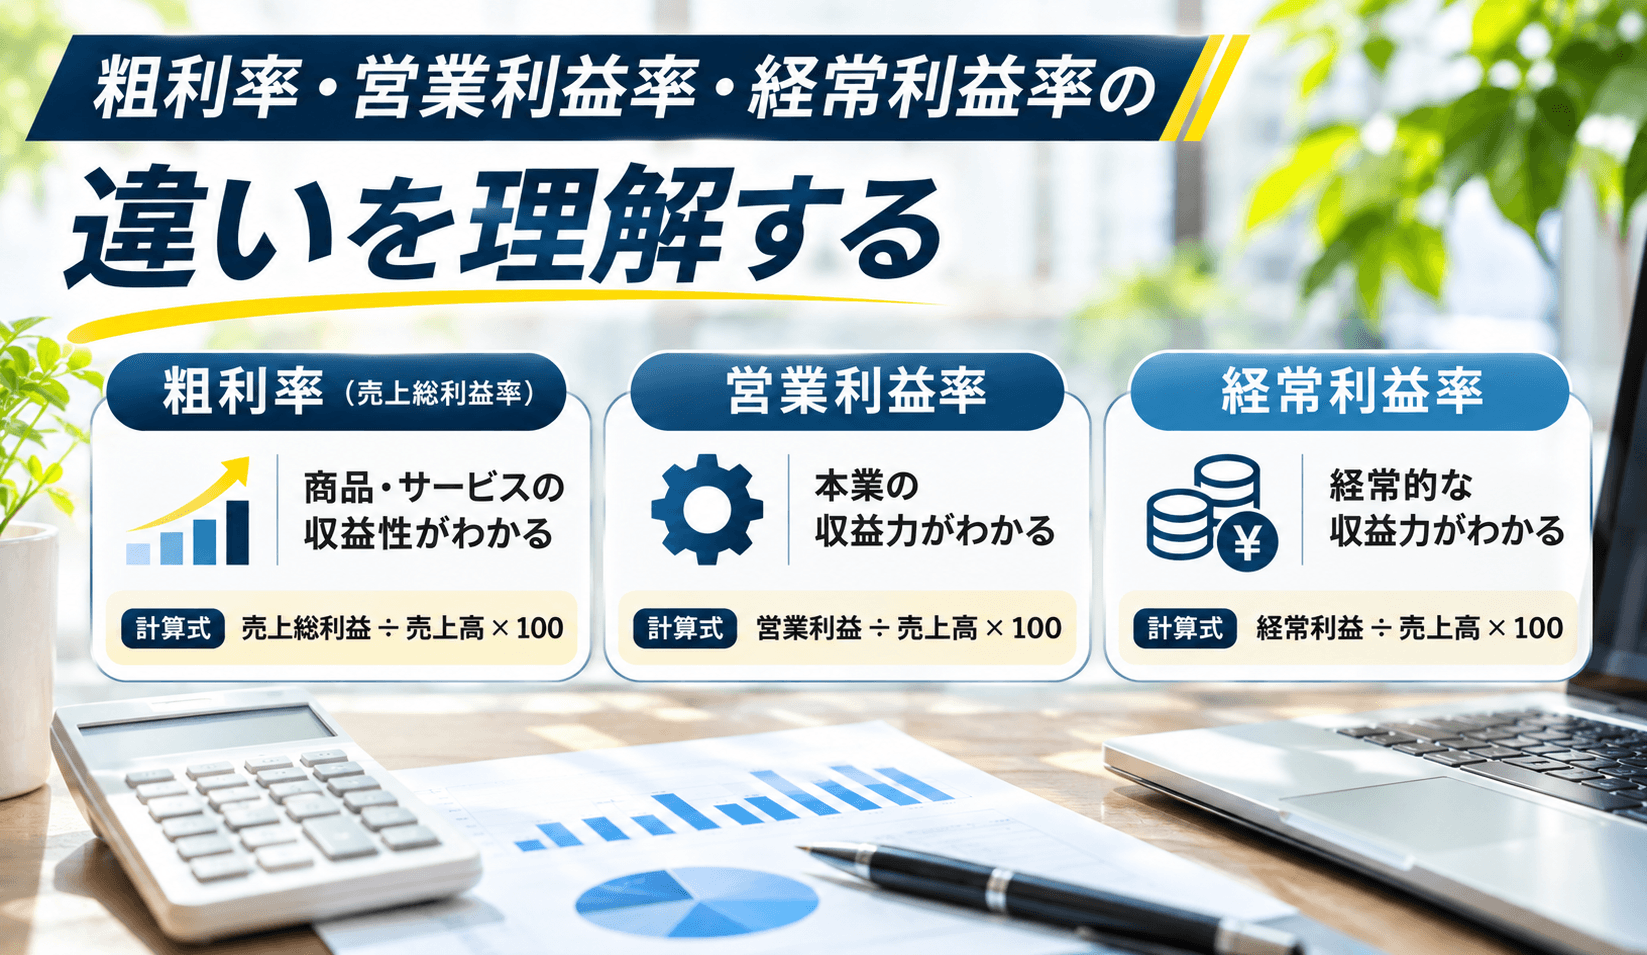
利益率には複数の指標があります。経営者が特に理解しておきたいのは、粗利率、営業利益率、経常利益率の3つです。
| 指標 | 計算方法 | 判断できること |
|---|---|---|
| 粗利率(売上総利益率) | 売上総利益 ÷ 売上高 × 100 | 商品・サービスの収益性 |
| 営業利益率 | 営業利益 ÷ 売上高 × 100 | 本業の収益力 |
| 経常利益率 | 経常利益 ÷ 売上高 × 100 | 営業外損益も含めた経常的な収益力 |
粗利率は、販売価格から売上原価を差し引いた利益の割合です。
営業利益率は、そこからさらに販売費及び一般管理費を差し引いた利益の割合になります。
経常利益率は、営業利益に受取利息などの営業外収益を加え、支払利息などの営業外費用を差し引いて計算します。
粗利率40%でも営業利益率は5%になる
年間売上高6,000万円の会社を例に考えてみます。
| 損益項目 | 年間金額 | 売上高に対する割合 |
|---|---|---|
| 売上高 | 6,000万円 | 100% |
| 売上原価 | 3,600万円 | 60% |
| 売上総利益 | 2,400万円 | 40% |
| 販売費及び一般管理費 | 2,100万円 | 35% |
| 営業利益 | 300万円 | 5% |
この会社の粗利率は40%ですが、営業利益率は5%です。
粗利益の多くが人件費、広告宣伝費、家賃、管理費などに使われていることがわかります。
粗利率だけを見て「40%も利益があるから大丈夫」と判断するのは危険です。
実際の経営では、営業利益からさらに借入金の利息や税金などの影響を考える必要があります。
また、借入金の元本返済は損益計算書の費用ではありません。営業利益が黒字でも資金繰りが厳しくなるケースがあるため、キャッシュフローも確認しましょう。
原価率と粗利率の関係
原価率とは、売上高に対する売上原価の割合です。
原価率 = 売上原価 ÷ 売上高 × 100
同じ会計上の売上原価を基準にした場合、原価率と粗利率の合計は100%になります。
販売価格10,000円、原価7,000円の商品なら、原価率は70%、粗利率は30%です。
ただし、粗利率30%を確保したい場合に、原価へ30%上乗せすればよいわけではありません。販売価格は原価を0.7で割って求めます。
3. 業種別の利益率はどのくらい?中小企業の平均を比較
中小企業庁の統計で見る業種別利益率
利益率を判断する際には、公的統計を参考にすることが有効です。
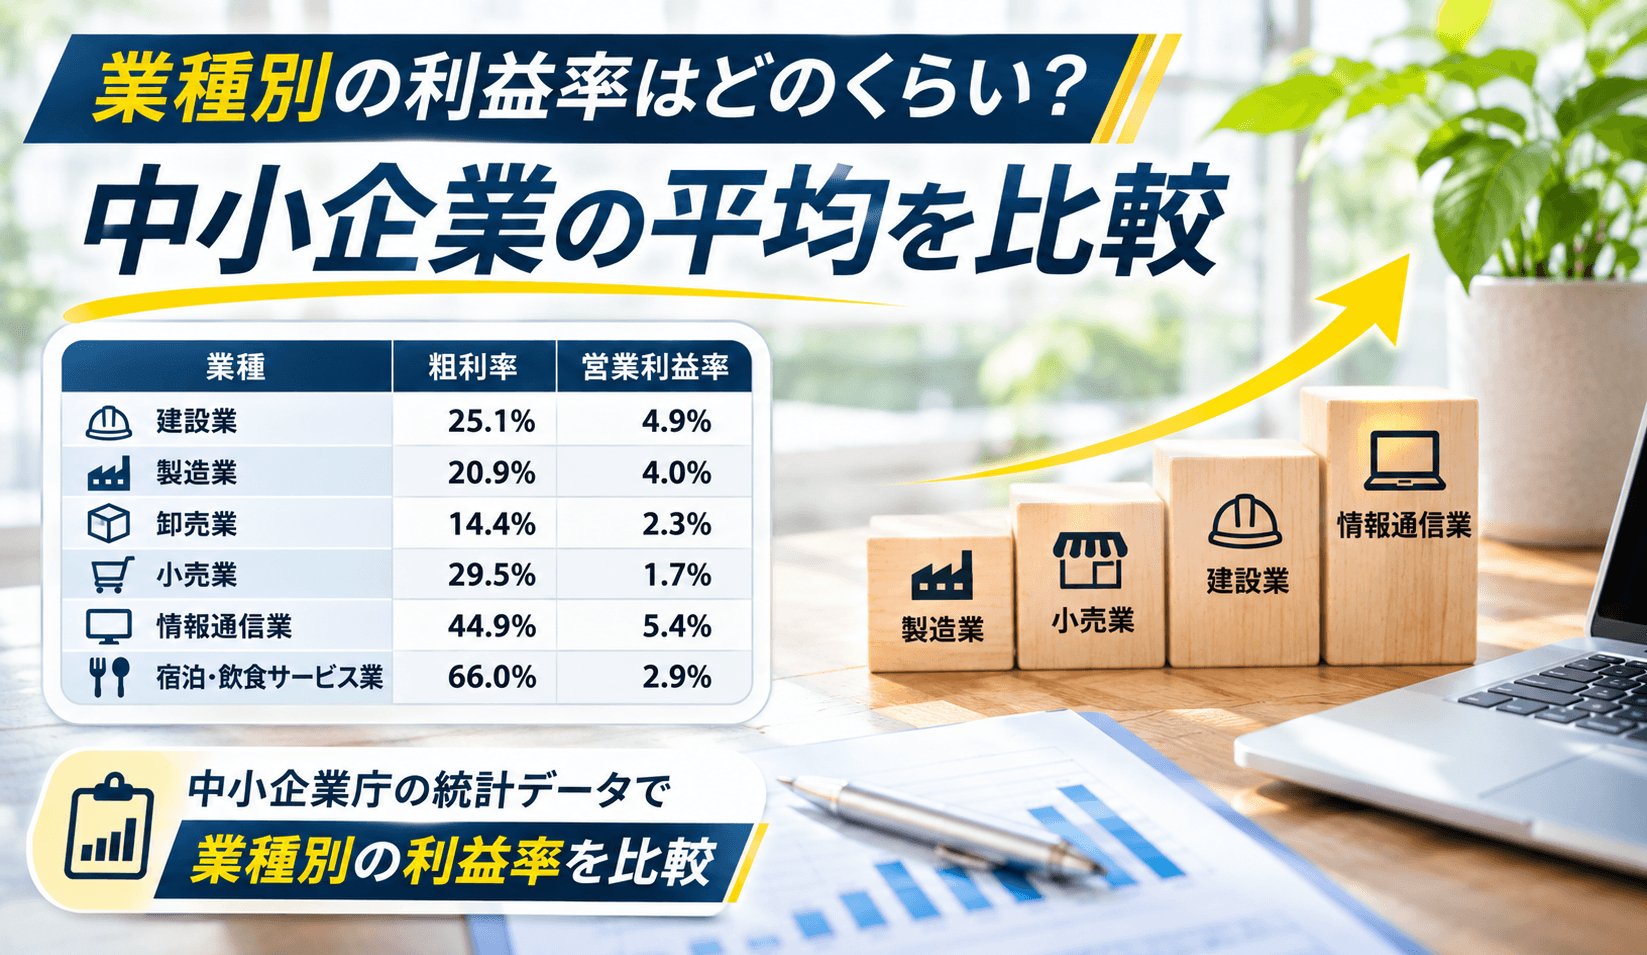
中小企業庁の「令和7年中小企業実態基本調査(令和6年度決算実績)」を基に、主な業種の売上高総利益率と売上高営業利益率を比較しました。
| 業種 | 粗利率 | 営業利益率 |
|---|---|---|
| 建設業 | 25.1% | 4.9% |
| 製造業 | 20.9% | 4.0% |
| 卸売業 | 14.4% | 2.3% |
| 小売業 | 29.5% | 1.7% |
| 情報通信業 | 44.9% | 5.4% |
| 宿泊業・飲食サービス業 | 66.0% | 2.9% |
| 不動産業・物品賃貸業 | 40.5% | 8.6% |
| 学術研究・専門技術サービス業 | 54.5% | 11.4% |
| 中小法人企業全体 | 25.2% | 3.7% |
※2026年6月29日公表の令和7年中小企業実態基本調査(令和6年度決算実績)の法人企業集計値から算出した参考値。小数点第2位を四捨五入しています。業種別の数値は個々の会社に推奨する目標利益率ではありません。
業種によって利益率が大きく異なる理由
上記の表から、業種によって利益率に大きな違いがあることがわかります。
例えば、卸売業の粗利率は14.4%ですが、宿泊業・飲食サービス業は66.0%です。
しかし、営業利益率を比較すると卸売業が2.3%、宿泊業・飲食サービス業が2.9%となり、その差は小さくなります。
宿泊業や飲食サービス業では、店舗運営に必要な人件費、家賃、水道光熱費などの負担が大きいためです。また、費用を売上原価と販管費のどちらに計上するかによっても粗利率は変わります。
つまり、粗利率が高い業種ほど会社が儲かっているとは限りません。
業界平均より利益率が低い会社は問題なのか
業界平均を下回っていても、直ちに経営に問題があるとはいえません。
例えば、新規店舗の開設や人材採用に積極的な会社では、一時的に利益率が低下することがあります。
また、事業規模や役員報酬、設備投資、減価償却費などの違いも考慮する必要があります。
業界平均は自社の立ち位置を確認するための参考指標として活用し、最終的には自社の経営計画に基づいて目標を設定しましょう。
4. 利益率の計算方法と販売価格の決め方
粗利率30%を確保する販売価格の計算
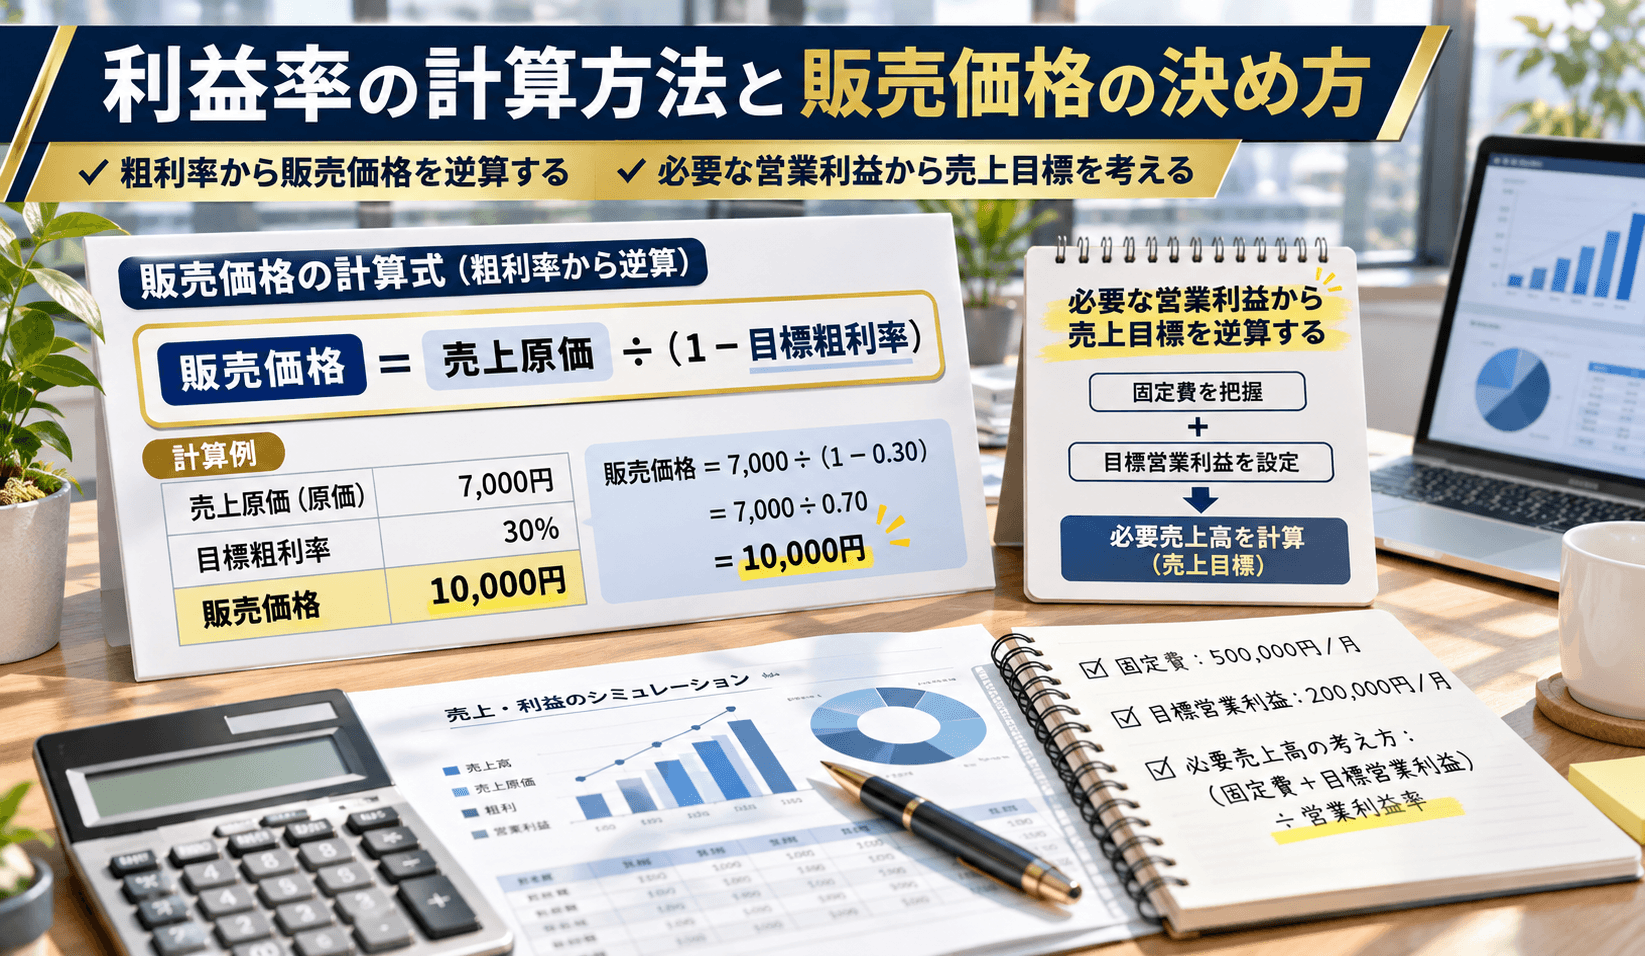
例えば、仕入原価7,000円の商品で粗利率30%を確保したい場合、販売価格はいくらになるでしょうか。
計算式は次のとおりです。
販売価格 = 売上原価 ÷(1 − 目標粗利率)
※30%は0.30として計算します。
7,000円 ÷(1 − 0.30)= 10,000円
販売価格を10,000円にすれば、粗利益3,000円、粗利率30%になります。
原価に30%を上乗せした9,100円で販売すると、粗利率は約23.1%にとどまります。
この違いは、経営者が価格設定を考える際に押さえておきたいポイントです。
必要な営業利益から売上目標を逆算する
もう一つ重要なのが、必要な営業利益から売上高を逆算する方法です。
例えば、次のような会社を考えます。
| 項目 | 金額・条件 |
|---|---|
| 年間固定費 | 1,800万円 |
| 目標営業利益 | 600万円 |
| 変動費率 | 60% |
| 限界利益率 | 40% |
この場合、必要な年間売上高は次の計算式で求められます。
必要売上高 =(固定費 + 目標営業利益)÷ 限界利益率
(1,800万円 + 600万円)÷ 0.40 = 6,000万円
つまり、変動費率60%、固定費1,800万円という条件では、年間600万円の営業利益を確保するために6,000万円の売上高が必要になります。
この会社の目標営業利益率は10%です。
この10%は業界平均から決めた数字ではなく、会社に必要な利益から算出された数字です。
※ここでの変動費率・限界利益率は管理会計上の指標です。会計上の売上原価率・粗利率とは必ずしも一致しません。
5. 売上があるのに利益率が低い会社の共通点
原価の上昇を販売価格に反映できていない
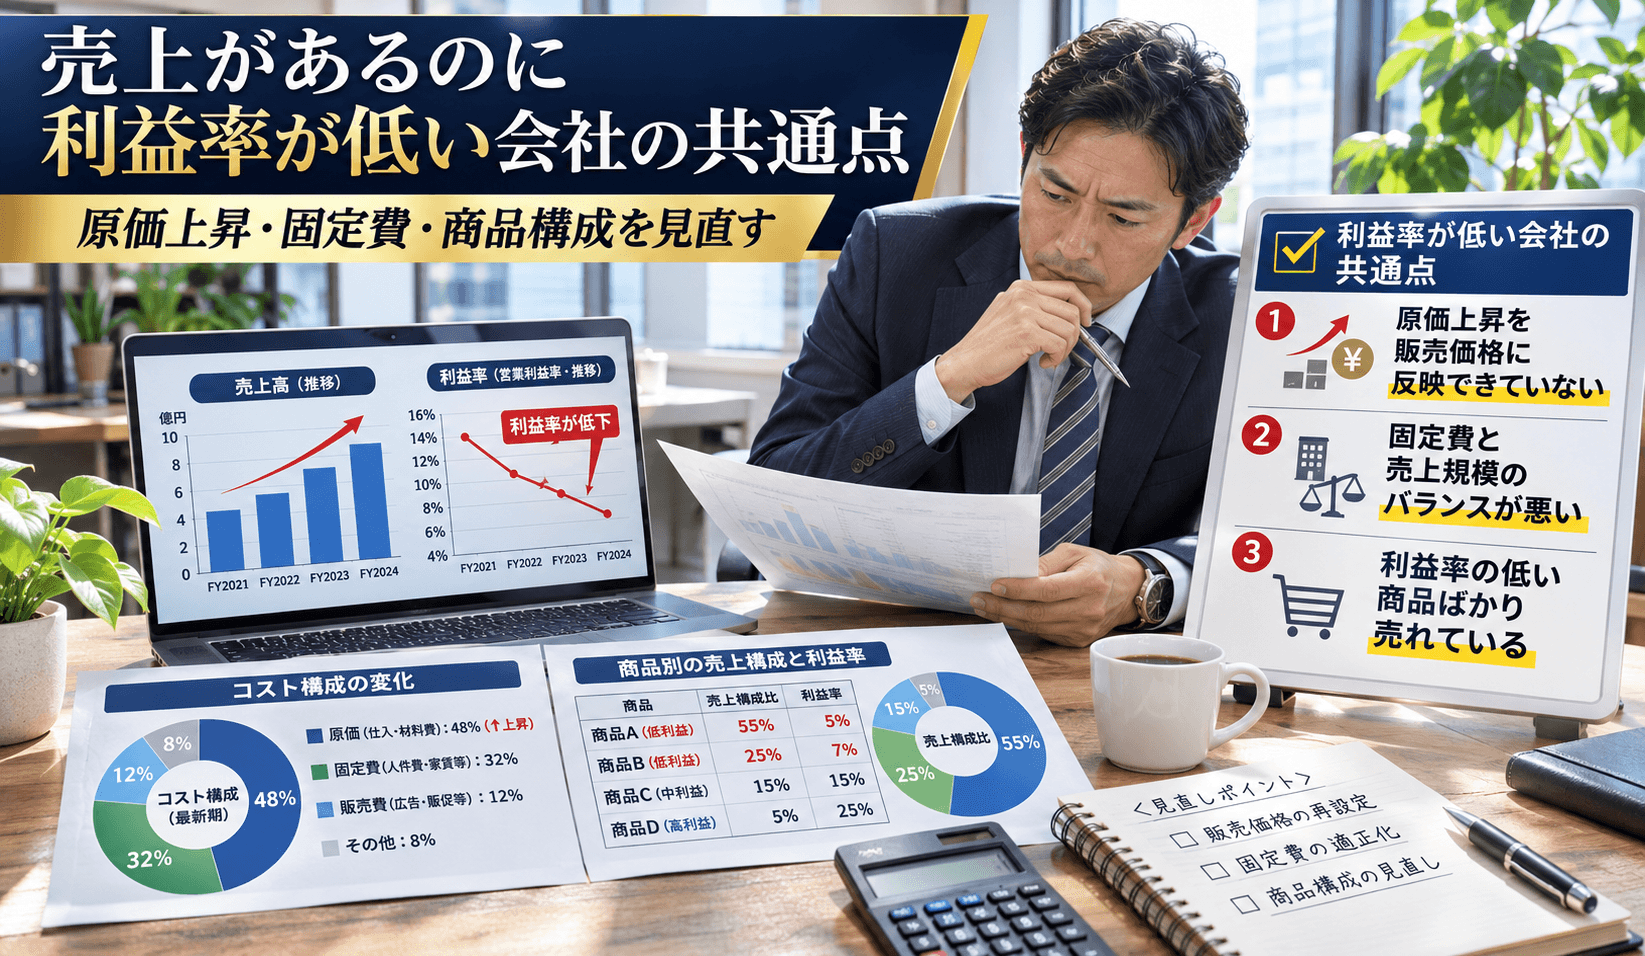
利益率が低下する原因の一つが、仕入価格や外注費の上昇です。
例えば、原価6,000円の商品を10,000円で販売していた場合、粗利率は40%です。
原価が7,000円に上昇しても販売価格を据え置けば、粗利率は30%まで低下します。
売上数量が同じでも、会社に残る粗利益は25%減少する計算です。
このような状態が続くと、売上高を維持していても経営が厳しくなります。
固定費と売上規模のバランスが悪い
会社の利益率は、固定費の影響も大きく受けます。
人件費、家賃、システム利用料、広告宣伝費などが売上規模に対して過大であれば、粗利率が高くても営業利益が残りません。
ただし、人件費や広告費を単純に削減すればよいわけではありません。
売上を生み出している人材や広告施策を削減すると、将来の売上が減少する可能性があります。
そのため、経費削減では「費用が高いか」だけでなく、「費用に見合う成果を生み出しているか」を確認する必要があります。
利益率の低い商品ばかり売れている
商品ごとの利益率に差がある場合、売上構成の変化によって会社全体の収益性が低下することがあります。
売上高が増加していても、利益率の低い商品の販売割合が高まれば、営業利益が減少する可能性があります。
商品別・サービス別に粗利益額と粗利率を集計することで、どの商品が利益に貢献しているのかを把握しやすくなります。
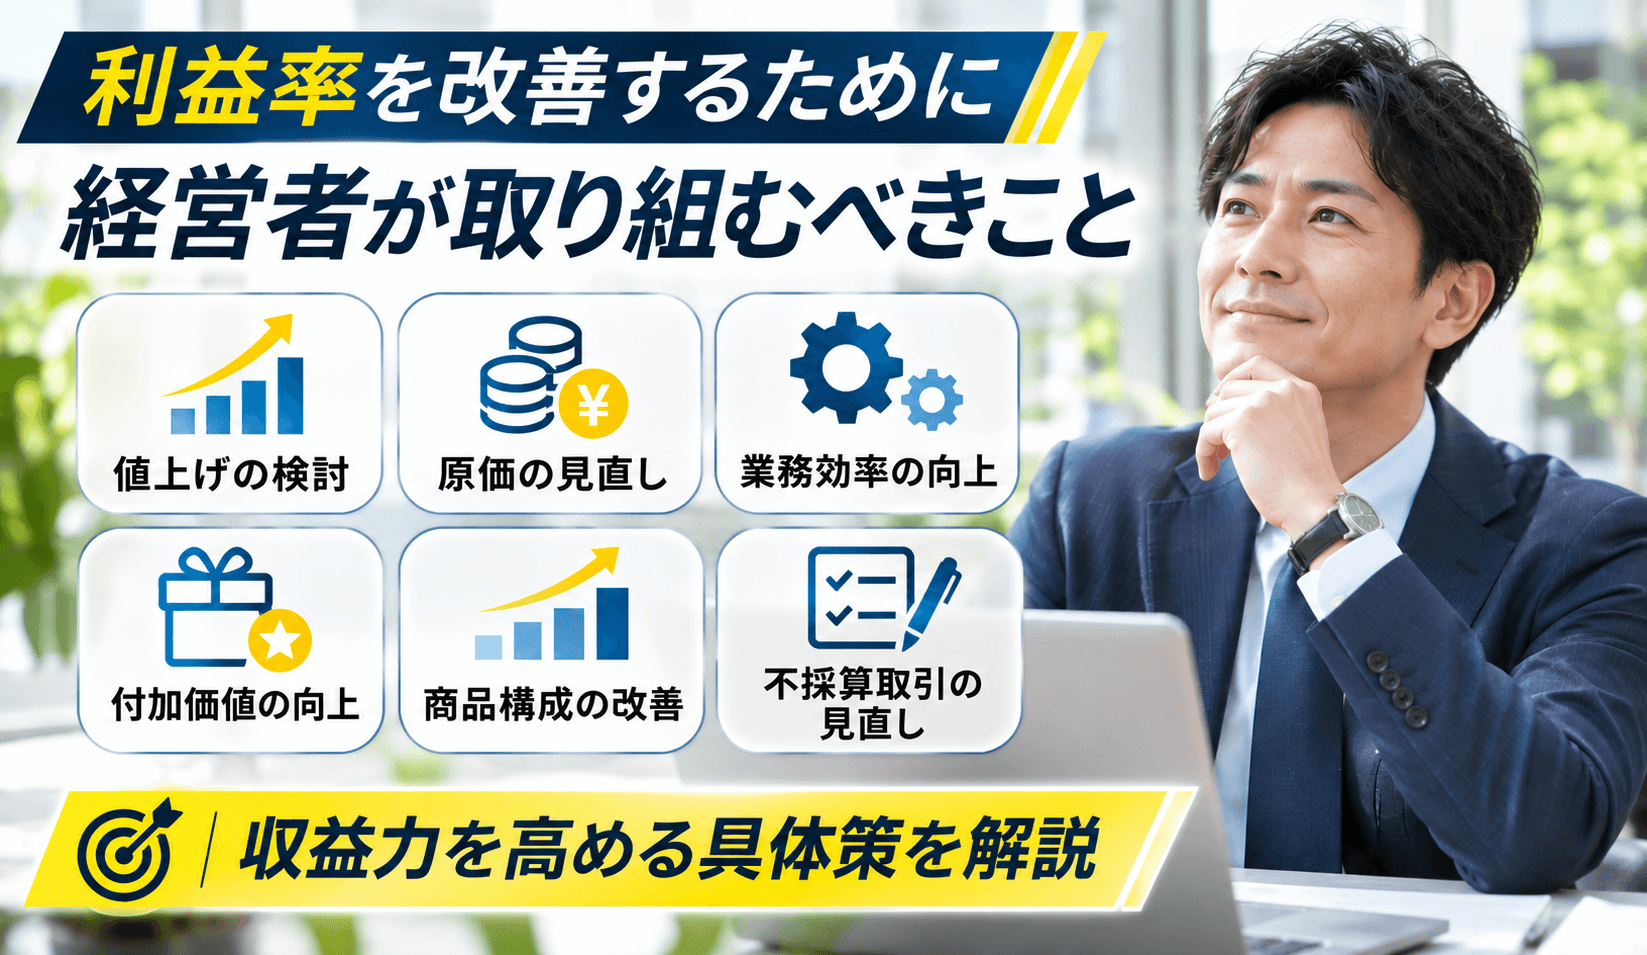
6. 利益率を改善するために経営者が取り組むべきこと
値上げは利益率改善の有力な選択肢
利益率を改善するには、原価の削減だけでなく販売価格の見直しも重要です。
例えば、月間売上高1,000万円、売上原価650万円、販管費300万円の会社があるとします。
この会社の営業利益は50万円、営業利益率は5%です。
販売数量を維持したまま販売単価を5%引き上げられた場合、次のようになります。
| 項目 | 値上げ前 | 5%値上げ後 |
|---|---|---|
| 月間売上高 | 1,000万円 | 1,050万円 |
| 売上原価 | 650万円 | 650万円 |
| 販管費 | 300万円 | 300万円 |
| 営業利益 | 50万円 | 100万円 |
| 営業利益率 | 5.0% | 約9.5% |
※販売数量と費用が変わらないと仮定した試算です。
この条件では、販売価格を5%引き上げることで営業利益が2倍になります。
もちろん、実際には値上げによって販売数量が減少する可能性もあります。そのため、価格変更後の受注率や販売数を想定したシミュレーションが必要です。
利益率だけを追わず、利益額で判断する
利益率改善では、利益率の高い商品だけを販売すればよいというわけではありません。
例えば、粗利率50%の商品が月10万円しか売れない場合、粗利益は5万円です。
一方、粗利率20%の商品でも月100万円売れれば、粗利益は20万円になります。
商品別の採算を考える際には、粗利率と粗利益額の両方を確認しましょう。
また、経営改善では次のような取り組みも有効です。
- 仕入先や外注先との取引条件の見直し
- 作業工程の改善による生産性向上
- 商品・サービスの付加価値向上
- 利益率の高い商品の販売割合の改善
- 採算の取れない取引や値引き条件の見直し
ただし、削減による品質低下や顧客離れを防ぐため、短期的な利益率だけでなく中長期的な影響も考慮することが重要です。
7. 自社の適正利益率を設定するためのチェックリスト
適正な利益率を設定するには、現在の収益構造を正確に理解する必要があります。
次の項目を確認してみてください。
- 自社の粗利率を把握している
- 営業利益率を毎月確認している
- 商品・サービス別の原価を把握している
- 固定費と変動費を区別している
- 業種別・同規模企業の利益率を調べている
- 年間の目標営業利益を設定している
- 必要利益から売上目標を逆算している
- 値引きによる利益減少を計算している
- 原価上昇に応じて販売価格を見直している
- 利益だけでなく資金繰りも確認している
チェックできない項目が多い場合は、現状の数字を整理することから始めましょう。
利益率の改善は、単に売上を増やすことではありません。
価格、原価、固定費、販売数量を分析し、自社が十分な利益を確保できる仕組みを整えることが大切です。
8. 利益率についてよくある質問(FAQ)
Q1. 利益率30%は高いですか?
粗利率30%なのか、営業利益率30%なのかによって評価は異なります。粗利率30%は業種によって一般的な水準のこともありますが、営業利益率30%は多くの業種で高い水準と考えられます。判断には同業種・同規模企業との比較が必要です。
Q2. 中小企業の営業利益率は平均何%ですか?
中小企業庁の令和7年中小企業実態基本調査(令和6年度決算実績)を基に計算すると、中小法人企業全体の営業利益率は約3.7%です。ただし、業種や会社規模によって大きく異なります。
Q3. 粗利率と営業利益率はどちらが重要ですか?
どちらも重要です。粗利率は商品・サービスの収益性を確認する指標で、営業利益率は人件費や管理費などを負担した後の本業の収益力を示します。経営判断では両方を確認する必要があります。
Q4. 利益率を上げるには値上げが必要ですか?
値上げは有効な改善策の一つですが、必須ではありません。原価削減、作業効率の改善、商品構成の見直しなどでも利益率を改善できる場合があります。ただし、原価が上昇している場合には価格改定を検討することが重要です。
Q5. 目標利益率はどのように設定すればよいですか?
まず固定費、変動費、必要な営業利益を明確にします。そのうえで販売数量や売上見込みから利益率を計算し、業界平均と比較してください。税金、借入返済、将来の投資に必要な資金も別途確認することが大切です。
まとめ|適正な利益率は自社に必要な利益から考える
適正な利益率は、業界平均だけで決めるものではありません。
企業によって、売上規模、原価構造、人件費、固定費、事業リスクなどが異なるためです。
粗利率が高くても営業利益が残らない会社もあれば、利益率が低くても十分な利益額を確保できている会社もあります。
経営者にとって大切なのは、利益率の数字だけを追いかけることではなく、会社を継続し、成長させるために必要な利益額を理解することです。
そのためには、原価・固定費・販売価格・販売数量を定期的に見直し、経営目標に合った価格設定を行う必要があります。
売上高は会社の規模を示す数字ですが、利益率は会社の収益力を示す重要な数字です。
まずは自社の粗利率と営業利益率を確認し、必要な利益を確保できているか見直してみましょう。
-
-
株式会社ZoDDoは2012年創業、名古屋市を拠点にホームページ制作・採用サイト制作・SEO・WEBマーケティングを支援するWEB制作会社です。これまで200社以上のWEB制作・マーケティング支援に携わっています。経営コンサルタント、人材コンサルタントをはじめ、デザイナー、プログラマーなど専門知識を有したスタッフが在籍。経験と知見を基にお客様の集客・採用活動をサポートしています。