
2026.11.12
値付けの正しい決め方とは?適正価格と利益率を考える経営者のための価格設定ガイド
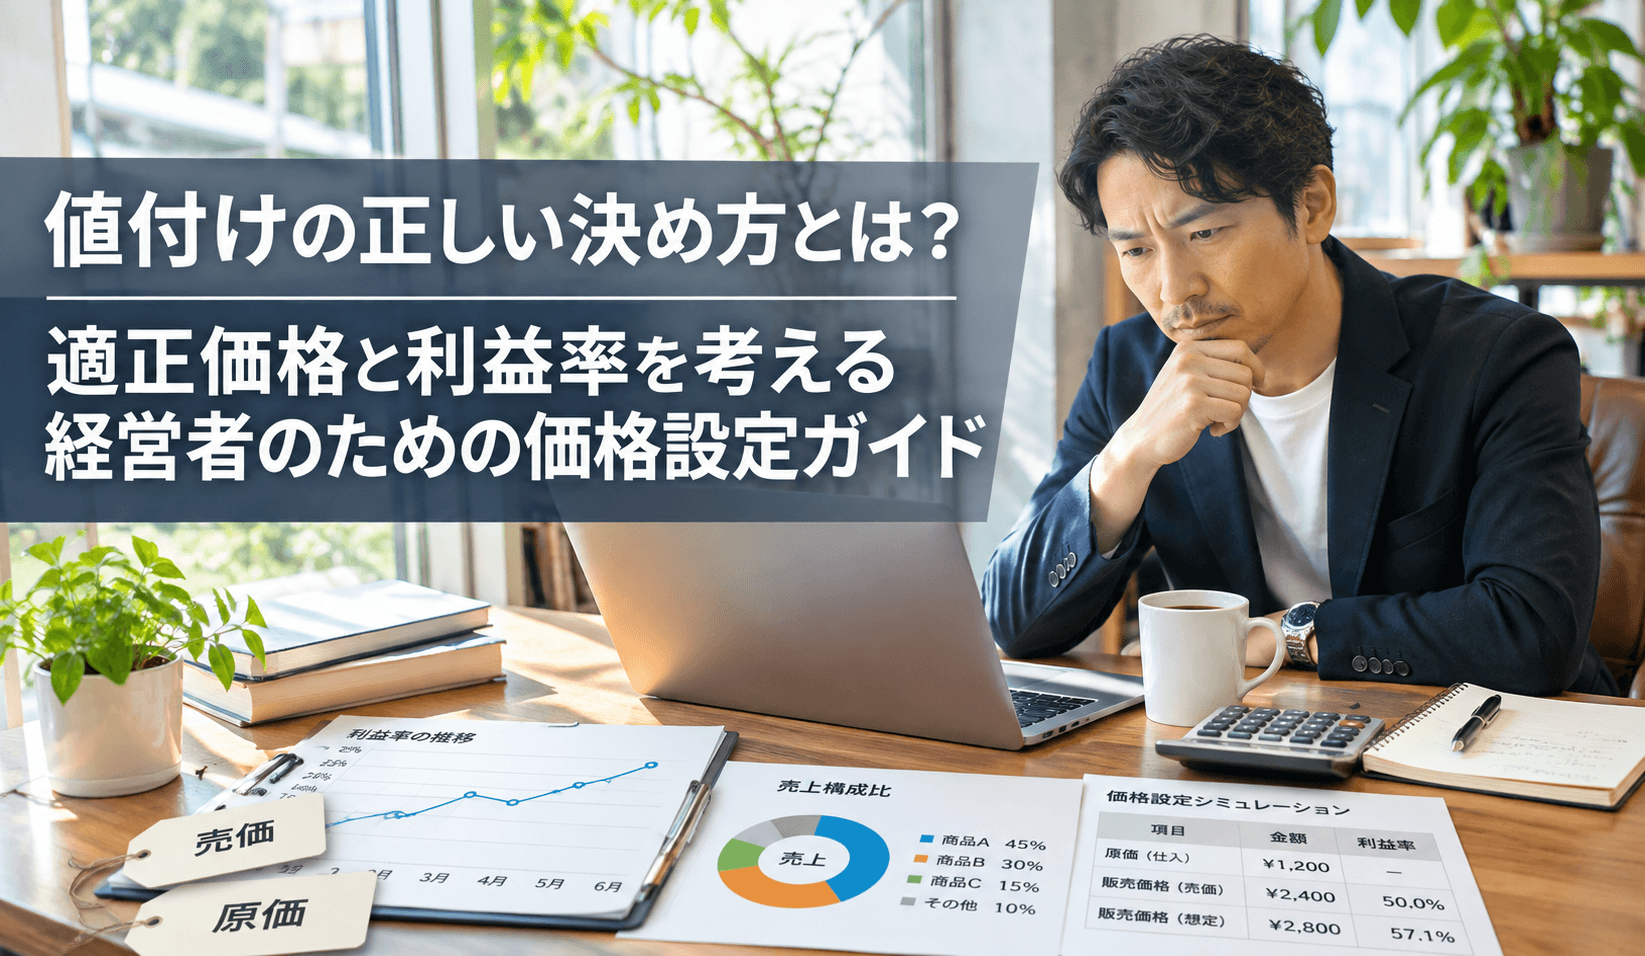
商品やサービスの値段を決めるとき、「競合と同じくらい」「原価に30%上乗せすれば十分」といった感覚で価格を設定していないでしょうか。
値付けは、企業の利益を左右する重要な経営判断です。どれだけ売上を伸ばしても、販売価格が適切でなければ利益は残りません。一方、高い利益率を求めすぎれば、顧客から選ばれなくなる可能性もあります。
この記事では、適正な値付けの考え方、利益率から販売価格を逆算する方法、値下げが経営に与える影響などを具体例とともに解説します。
1. 値付けは経営の利益を決める重要な意思決定
売上が増えても利益が残らない会社の共通点
経営では売上高が重要な指標として扱われます。しかし、売上が大きいことと、利益が多いことは同じではありません。
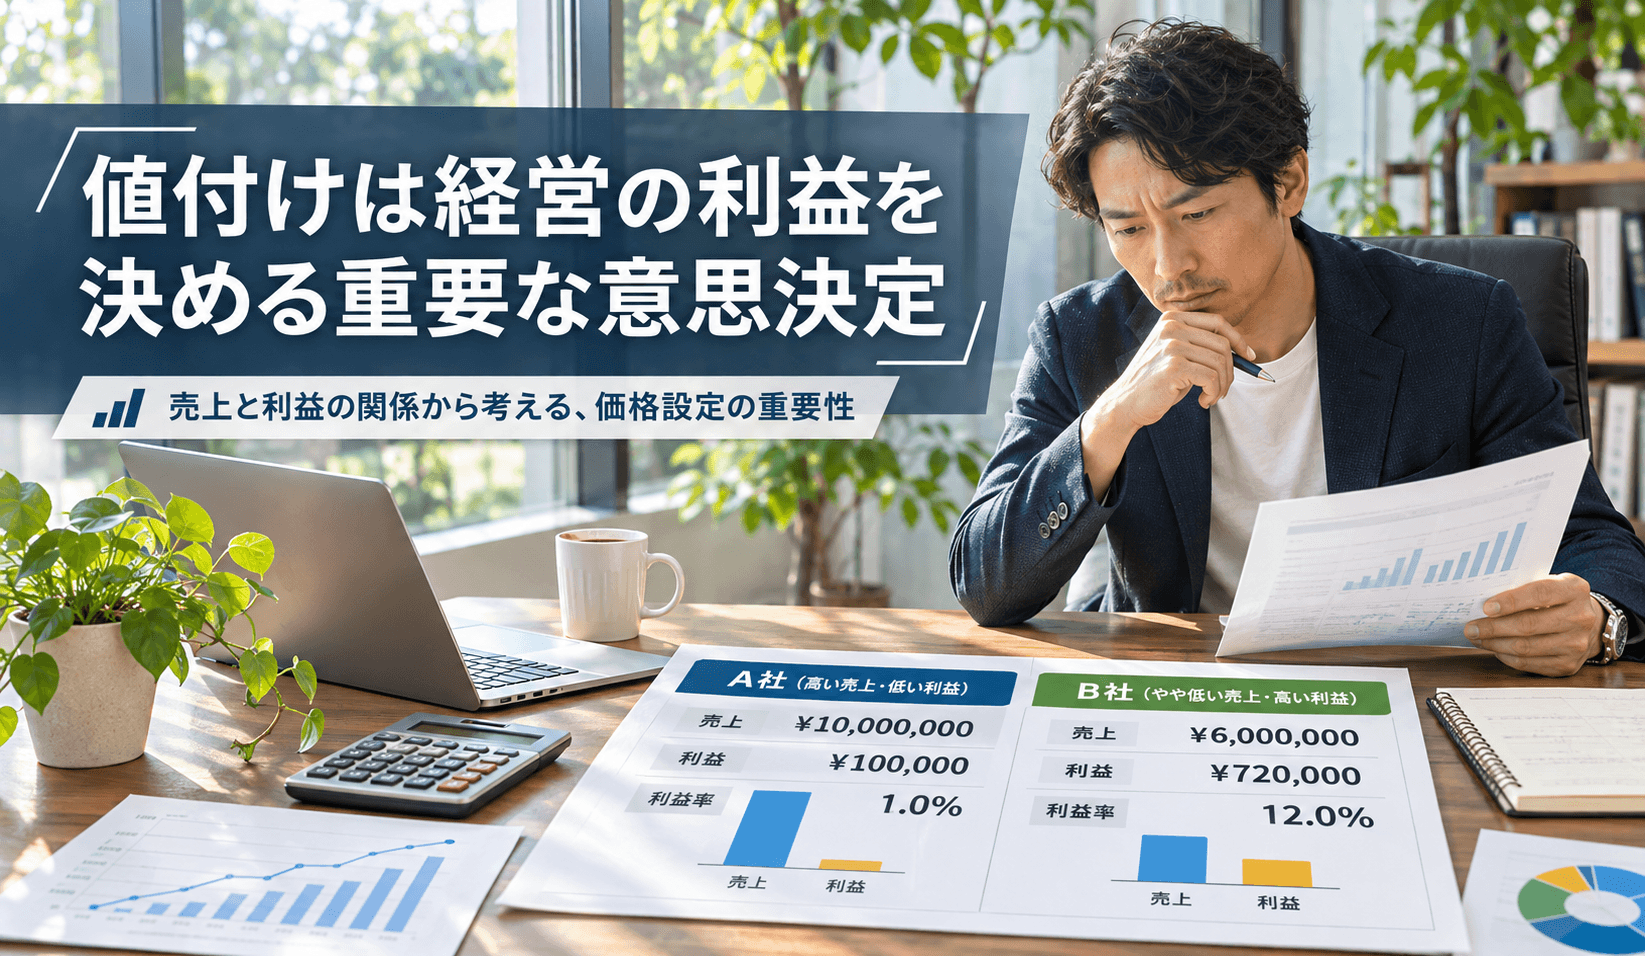
例えば、年間売上高1億円の会社でも、営業利益が100万円であれば営業利益率は1%です。一方、年間売上高5,000万円でも営業利益が500万円あれば、営業利益率は10%になります。
| 比較項目 | A社 | B社 |
|---|---|---|
| 年間売上高 | 1億円 | 5,000万円 |
| 年間営業利益 | 100万円 | 500万円 |
| 営業利益率 | 1% | 10% |
| 経営上の特徴 | 売上規模は大きいが利益が薄い | 売上規模は小さいが収益性が高い |
※数値は説明用の仮定です。
A社が必ずしも経営状態の悪い会社というわけではありません。業種や事業の成長段階、投資状況によって適切な利益水準は異なります。
ただし、売上規模ばかり追いかけ、利益を十分に確保できない価格設定を続けることには注意が必要です。
適正価格とは「安い価格」でも「高い価格」でもない
適正価格とは、顧客が感じる価値と、企業が継続的に利益を確保できる条件が両立した価格です。
例えば、製造原価が8,000円の商品を9,000円で販売しても、粗利益は1,000円しか残りません。そこから販売員の人件費、広告宣伝費、事務所の家賃などを負担すれば、赤字になることもあります。
逆に、同じ商品を15,000円で販売できたとしても、顧客が価格に見合う価値を感じなければ販売数量は伸びないでしょう。
つまり、値付けでは**「利益が残る価格」と「顧客が購入する価格」の両方を考える必要がある**のです。

2. 適正な値付けを決める3つの基本的な考え方
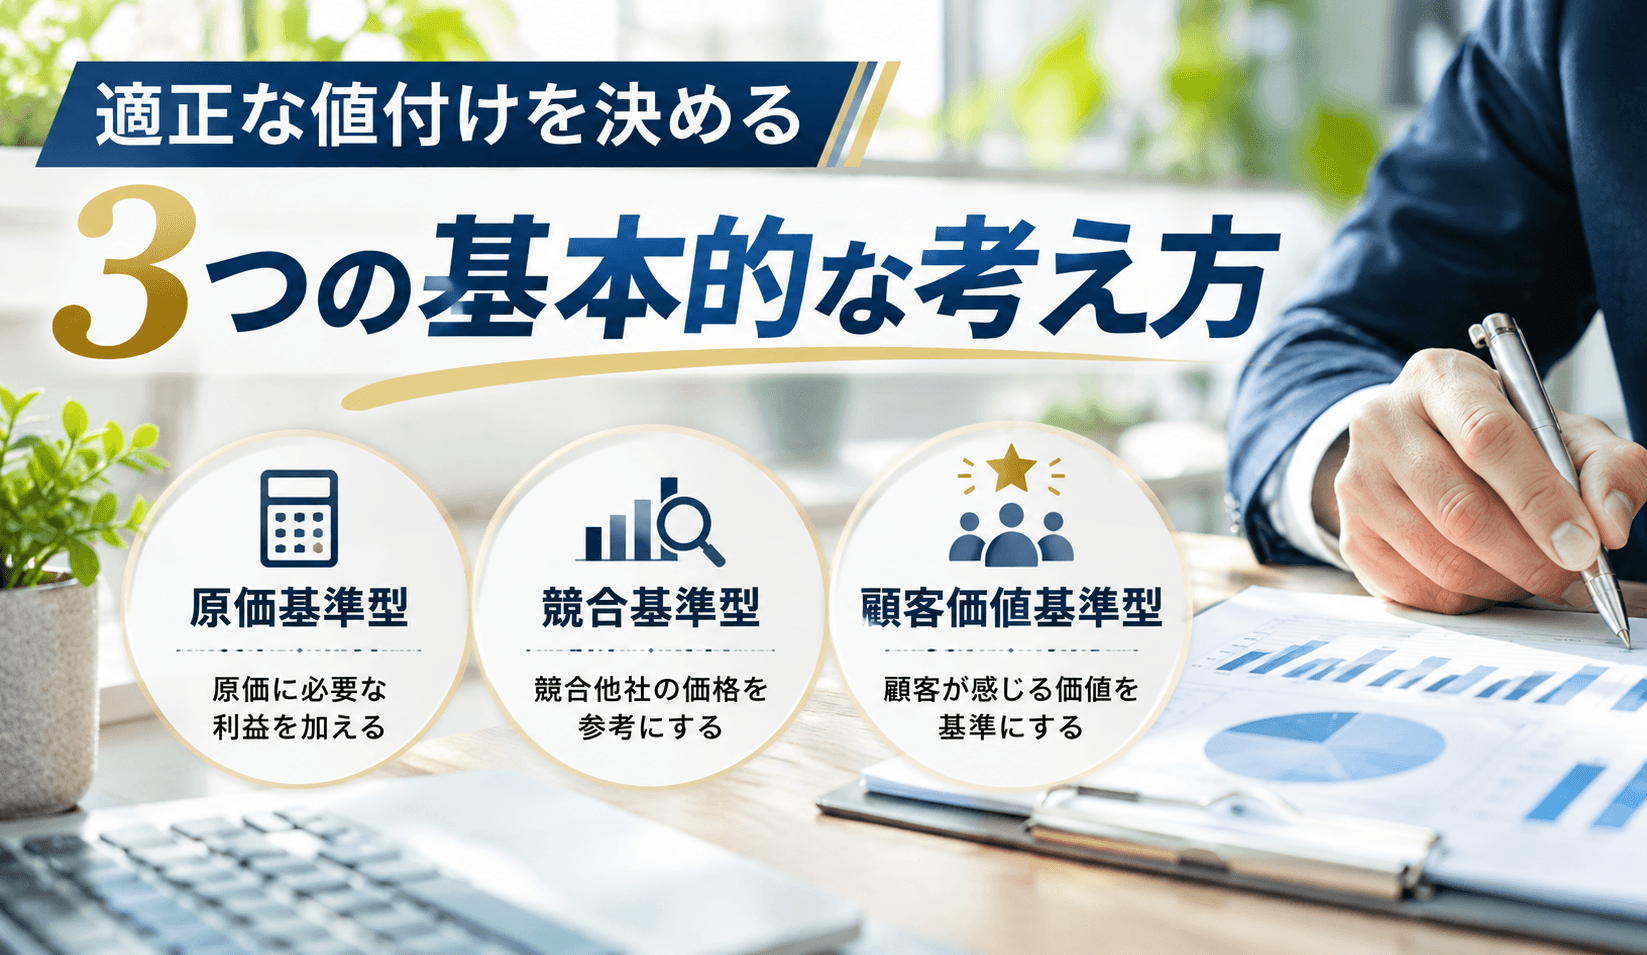
商品やサービスの価格設定には、大きく分けて3つの方法があります。
| 価格設定の方法 | 基本的な考え方 | メリット | 注意点 |
|---|---|---|---|
| 原価基準型 | 原価に必要な利益を加える | 原価と利益を把握しやすい | 顧客の需要を反映しにくい |
| 競合基準型 | 競合他社の価格を参考にする | 市場価格から大きく外れにくい | 価格競争に陥りやすい |
| 顧客価値基準型 | 顧客が感じる価値を基準にする | 高付加価値の商品と相性がよい | 価値の把握や検証が必要 |
原価から販売価格を決める方法
原価基準型の価格設定は、仕入価格、材料費、加工費などをもとに、必要な利益を上乗せする方法です。
製造業や小売業など、商品の原価を比較的把握しやすい事業で用いられます。
ただし、原価に利益を上乗せするだけでは、適正な販売価格が決まるとは限りません。競合の価格や顧客の購入意欲を無視すると、商品が売れなくなる可能性があります。
競合他社の価格を基準にする方法
市場に同じような商品やサービスが存在する場合、競合他社の価格は重要な判断材料になります。
例えば、近隣の美容室がカット料金を4,500円前後に設定しているとき、自社だけ7,000円にするなら、その価格差を納得してもらえる理由が必要です。
しかし、競合より安くすれば売れるとは限りません。
価格を下げることで一時的に顧客が増えても、利益が減少すれば、スタッフの採用や設備投資が難しくなります。

顧客が感じる価値から価格を決める方法
顧客価値基準型は、商品やサービスが顧客にもたらす価値を重視する方法です。
例えば、同じホームページ制作でも、単に企業情報を掲載するサイトと、問い合わせの獲得や採用活動を目的として設計するサイトでは、提供する価値が異なります。
顧客が重視しているのは、制作ページ数だけでなく、事業上の課題をどの程度解決できるかという点かもしれません。
このようなサービスでは、作業時間だけを基準にした価格設定では、提供価値を十分に反映できないことがあります。
中小企業の値付けでは、原価で採算を確認し、競合価格を調査したうえで、顧客価値に見合う価格を設定することが基本です。
3. 利益率から販売価格を計算する正しい方法
粗利率と原価への上乗せ率は違う
値付けで注意したいのが、「粗利率30%」と「原価に30%上乗せ」の違いです。
例えば、原価7,000円の商品があるとします。
原価に30%を上乗せすると、販売価格は9,100円です。このときの粗利益は2,100円ですが、粗利率は約23.1%にしかなりません。
一方、粗利率30%を確保する販売価格は10,000円です。
| 項目 | 原価に30%上乗せ | 粗利率30%を確保 |
|---|---|---|
| 商品原価 | 7,000円 | 7,000円 |
| 販売価格 | 9,100円 | 10,000円 |
| 粗利益 | 2,100円 | 3,000円 |
| 粗利率 | 約23.1% | 30.0% |
この違いを理解しないまま価格を決めていると、想定していた利益率を確保できないことがあります。
目標粗利率から販売価格を逆算する計算式
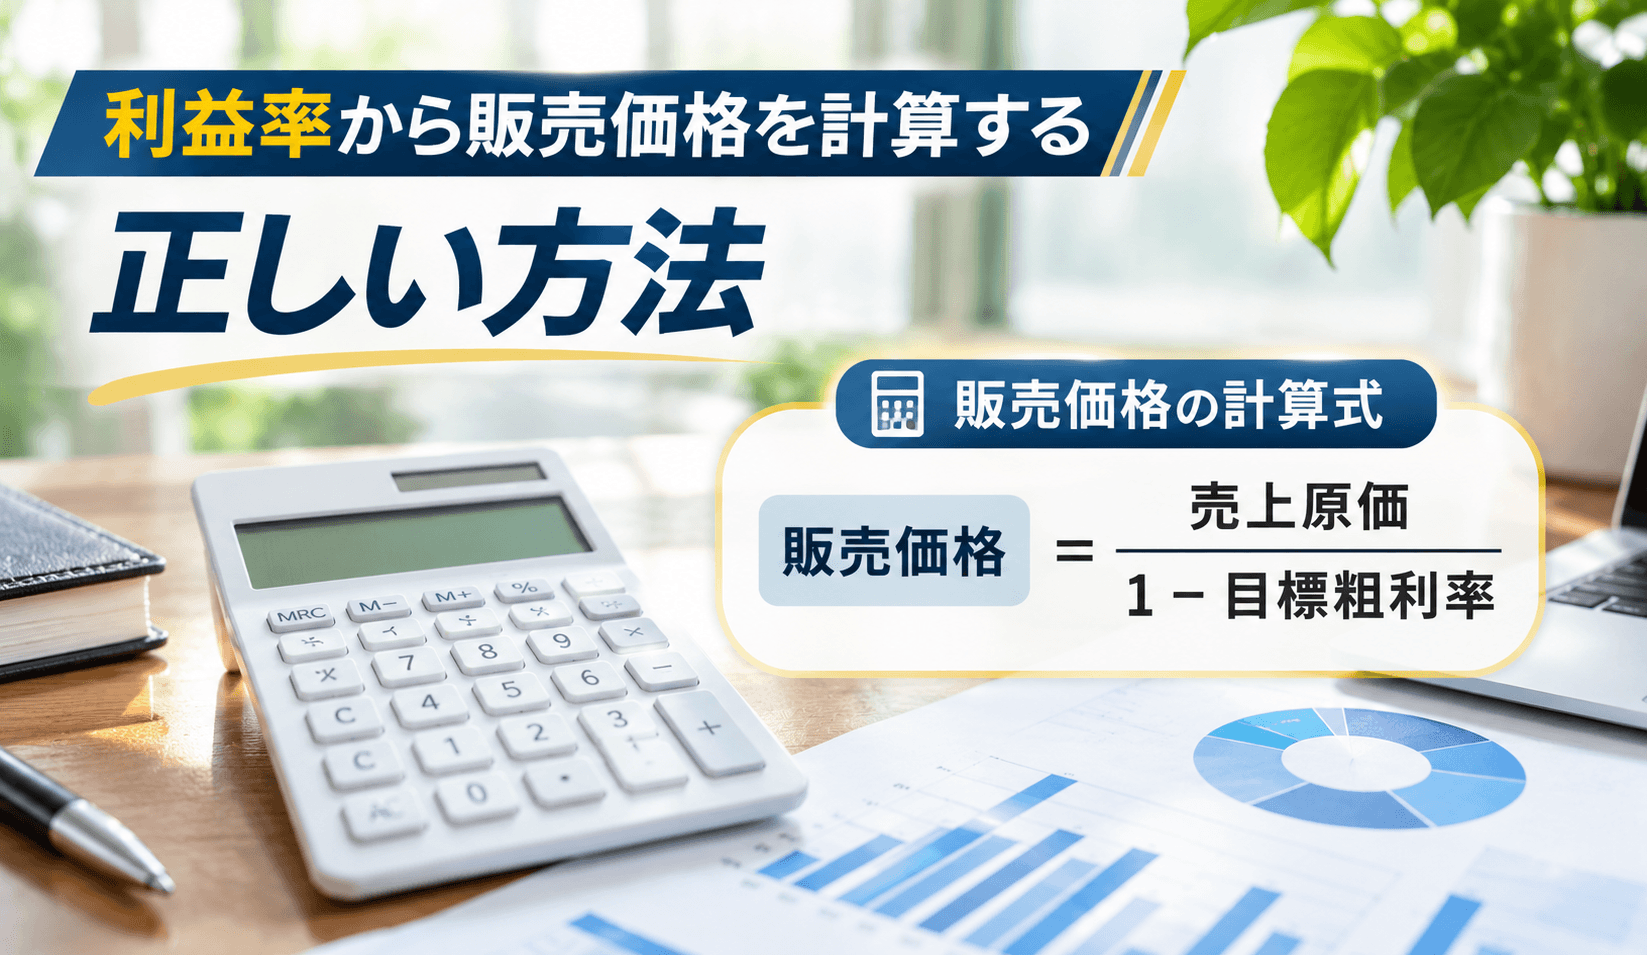
目標粗利率から販売価格を求める場合、次の計算式を使用します。
販売価格 = 売上原価 ÷(1 − 目標粗利率)
※粗利率は30%なら0.30として計算します。売上原価と販売価格は税抜きなど同じ基準で統一します。
原価7,000円で粗利率30%を確保したい場合は、次の計算です。
7,000円 ÷(1 − 0.30)= 10,000円
目標粗利率を35%にするなら、約10,770円の販売価格が必要になります。
ただし、この計算で求められるのは粗利益を確保するための価格です。会社全体の営業利益まで保証されるわけではありません。

粗利率が高くても会社が儲かるとは限らない
粗利益からは、販売費及び一般管理費などが差し引かれます。
営業利益は、会社が本業でどれだけ利益を生み出したかを判断する重要な指標です。
例えば、売上高1,000万円、売上原価600万円、販売費及び一般管理費350万円の場合、粗利益は400万円ですが、営業利益は50万円です。
粗利率は40%でも営業利益率は5%となります。
値付けを考える際には、粗利率だけでなく、固定費や営業利益まで含めて判断することが必要です。
4. 会社に必要な利益から適正価格を逆算する
固定費と目標利益を把握する
適正価格を考えるうえで、経営者におすすめしたいのが、会社に必要な利益から価格を逆算する方法です。
例えば、毎月10件の案件を受注するサービス業を想定します。
| 項目 | 月額・条件 |
|---|---|
| 毎月の固定費 | 60万円 |
| 目標営業利益 | 20万円 |
| 1案件あたりの変動費 | 2万円 |
| 月間受注予定件数 | 10件 |
この場合、必要な販売単価は次のように計算できます。
必要単価 = 1件あたりの変動費 +(月間固定費 + 目標営業利益)÷ 月間受注件数
2万円 +(60万円 + 20万円)÷ 10件 = 10万円
つまり、月10件受注できる前提なら、1件あたり10万円の価格設定によって月20万円の営業利益を確保できる計算です。
この試算は、案件ごとの変動費が一定で、固定費に対象期間の人件費や管理費などが含まれていることを前提としています。
販売価格によって利益は大きく変わる
同じ条件で、販売価格だけを変更した場合を比較してみましょう。
| 1件の販売価格 | 月間売上高 | 月間営業利益 |
|---|---|---|
| 85,000円 | 85万円 | 5万円 |
| 100,000円 | 100万円 | 20万円 |
| 115,000円 | 115万円 | 35万円 |
※受注10件、変動費合計20万円、固定費60万円で一定とした試算です。
販売価格を85,000円から100,000円に変更するだけで、同じ10件の受注でも営業利益は4倍になります。
もちろん、値上げによって受注件数が減少する可能性もあります。しかし、値付けが経営に与える影響の大きさは、この例からも理解できるでしょう。
なお、損益分岐点とは利益がゼロになる売上高や販売数量のことで、適正価格を考える際の基礎となります。
5. 安易な値下げが利益を減少させる理由
10%の値下げで利益が大幅に減ることがある
値下げによって売上数量が増えても、会社の利益が増えるとは限りません。
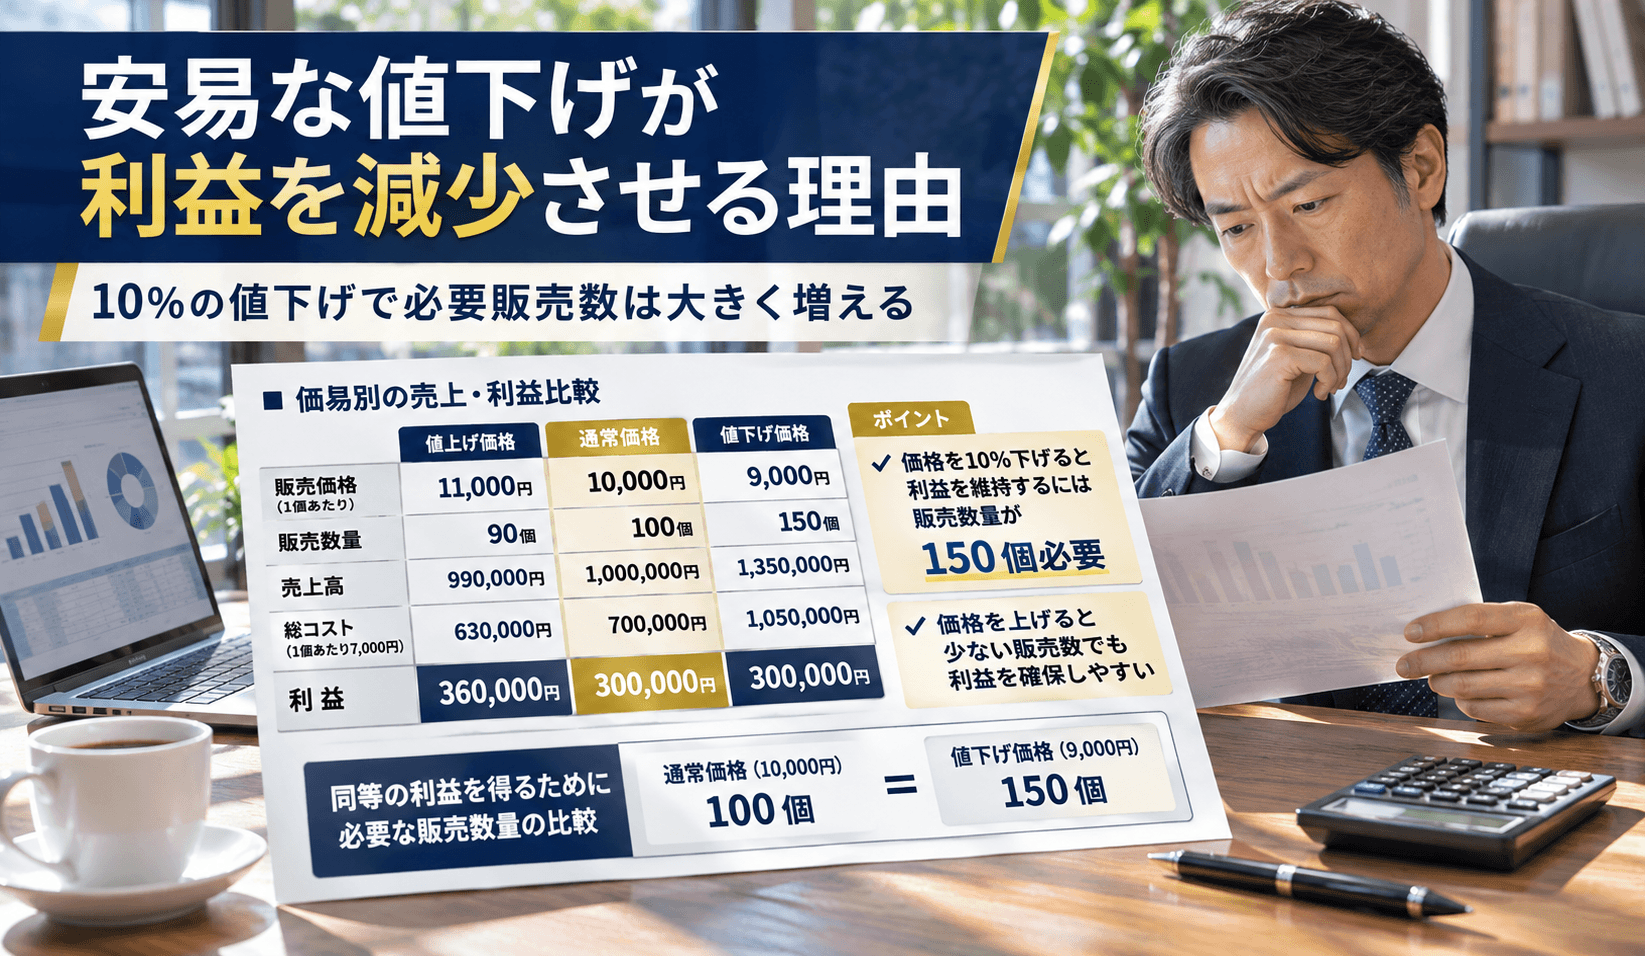
例えば、販売価格10,000円、1個あたりの変動費7,000円の商品を考えます。
1個販売したときの限界利益は3,000円です。
限界利益とは、売上高から変動費を差し引いた金額で、固定費の回収と利益の確保に使われます。
この商品を10%値下げして9,000円にすると、限界利益は2,000円に減少します。
| 販売条件 | 販売数量 | 限界利益の合計 |
|---|---|---|
| 通常価格10,000円 | 100個 | 30万円 |
| 値下げ価格9,000円 | 100個 | 20万円 |
| 値下げ価格9,000円 | 150個 | 30万円 |
| 値上げ価格11,000円 | 75個 | 30万円 |
| 値上げ価格11,000円 | 80個 | 32万円 |
※変動費は1個7,000円で一定、固定費は含めていません。
このケースでは、10%値下げした場合、元と同じ限界利益総額を確保するために販売数量を50%増やさなければなりません。
反対に、販売価格を10%引き上げた場合、販売数量が25%減少しても元と同じ限界利益を維持できます。
重要なのは、売上数量や売上高だけでなく、最終的にいくら利益が残るのかを比較することです。
値引きが必要な場合も採算を計算する
値引きそのものが悪いわけではありません。
在庫処分、閑散期の集客、新規顧客の獲得など、目的が明確な値引きには合理性があります。
ただし、値引きによって販売数量がどの程度増えるのか、追加の広告費や作業負担がどれだけ発生するのかを確認する必要があります。
値引きは単なる営業判断ではなく、利益計画に基づく経営判断として扱うべきです。
6. 高くても選ばれる商品・サービスの価格設定
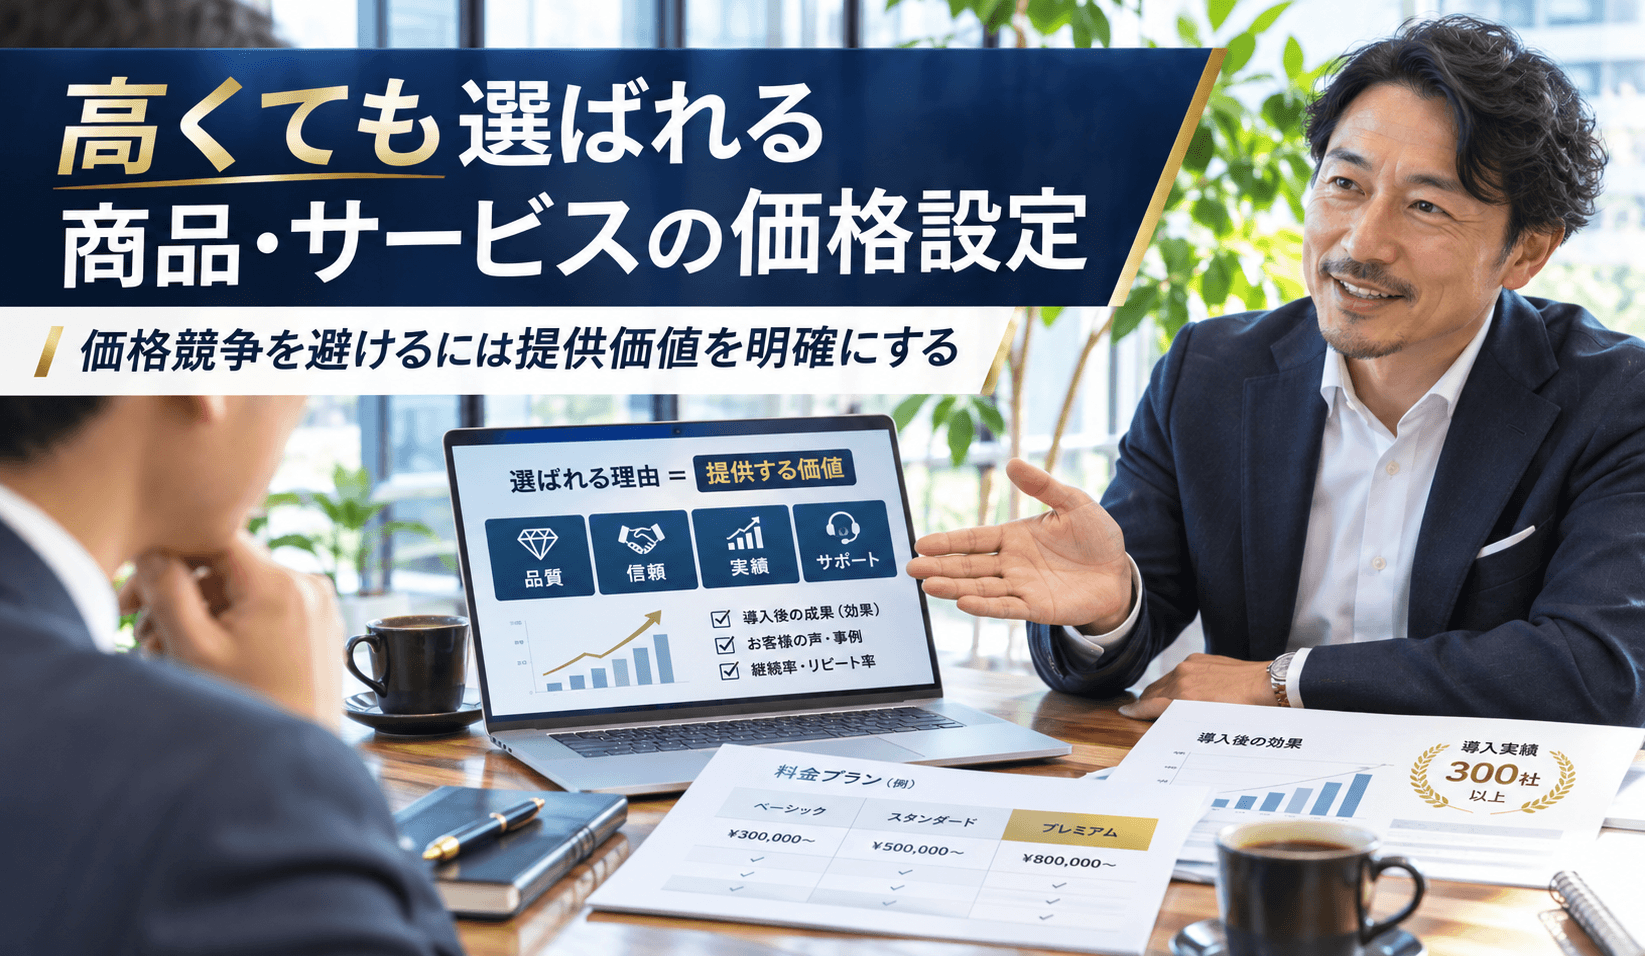
価格競争を避けるには提供価値を明確にする
価格設定の自由度を高めるには、競合との違いを顧客に理解してもらうことが重要です。
例えば、業務改善サービスを導入することで、顧客企業の作業時間が毎月20時間削減できるとします。
仮に1時間あたりの労務費を3,000円とすれば、削減される作業時間の金銭換算額は月60,000円です。
こうした効果が継続的に実現できるなら、サービス料金を考える際の根拠の一つになります。
ただし、削減時間がそのまま現金の節約になるとは限りません。生まれた時間をほかの業務に使えるか、実際に人件費を削減できるかなども確認が必要です。
顧客が求めているのは、必ずしも最も安い商品ではありません。品質、信頼性、迅速な対応、使いやすさ、将来の効果などを総合的に判断しています。
値付けとマーケティングは切り離せない
商品やサービスの価値が十分に伝わっていなければ、顧客は価格の安さで比較しがちです。
そのため、適正な値付けを実現するには、営業資料やホームページなどで提供価値を説明することも大切です。
具体的には、サービスの特徴だけでなく、導入後に解決できる課題、対応範囲、実績、顧客の評価などを明確にします。
値上げの前に、価格に見合う理由が顧客に伝わっているかを確認することも有効です。
7. 適正な値付けを実現する5つの実践ステップ
実際に販売価格を見直す際は、次の順序で進めると整理しやすくなります。
| 手順 | 取り組む内容 | 確認するポイント |
|---|---|---|
| 1 | 原価・経費の把握 | 仕入、材料費、労務費、外注費、固定費など |
| 2 | 必要利益の設定 | 営業利益、投資計画、資金繰り |
| 3 | 競合と顧客価値の調査 | 相場、品質差、購入理由、顧客の反応 |
| 4 | 販売価格の試算 | 販売数量、粗利益、営業利益 |
| 5 | 価格設定と定期的な検証 | 受注率、販売数、利益額、顧客満足度 |
価格は一度決めたら終わりではない
材料費や人件費が上昇すれば、以前と同じ販売価格では利益が減少します。また、市場環境や競合状況が変化することもあります。
そのため、価格設定は定期的に見直す必要があります。
特に、労務費や原材料費の上昇が大きい場合には、原価の変動を数値で整理し、取引先との価格交渉に備えることが重要です。
中小企業庁も価格転嫁の支援策として、コスト構造の見える化や価格交渉資料の作成を案内しています。
8. 自社の値付けが適正か確認するチェックリスト
次の項目を確認してみてください。
- 商品・サービスごとの原価を把握している
- 粗利率と営業利益率の違いを理解している
- 人件費や固定費を考慮して価格を設定している
- 会社として必要な営業利益を設定している
- 競合他社の価格を定期的に調査している
- 顧客が自社を選ぶ理由を理解している
- 値引きによる利益減少を試算している
- 原価上昇に合わせて価格を見直している
- 価格変更後の販売数量や受注率を確認している
- 商品別・サービス別の採算を定期的に分析している
チェックできない項目が多い場合、現在の値付けに改善の余地があるかもしれません。
特に、原価と必要利益を把握していない状態で価格を決めている場合は、まず数字を整理することをおすすめします。
9. 値付けと利益率についてよくある質問(FAQ)
Q1. 適正な利益率は何%ですか?
業種や事業モデルによって異なるため、一律の正解はありません。粗利率と営業利益率も異なる指標です。業界平均を参考にしつつ、自社の固定費、投資計画、必要な利益額から目標を設定することが重要です。
Q2. 原価の何倍で販売するのが適正ですか?
原価の何倍が適正かは、商品やサービスの特性によって異なります。原価7,000円の商品で粗利率30%を確保したい場合、販売価格は10,000円です。ただし、競合状況や需要も考慮する必要があります。
Q3. 値上げすると顧客が離れませんか?
値上げによって一部の顧客が離れる可能性はあります。しかし、販売数量が減少しても利益が増えるケースもあります。価格変更前に、販売数量の減少を想定した利益シミュレーションを行うことが大切です。
Q4. 価格を決めるときに最も大切なことは何ですか?
顧客に選ばれる価格と、企業が継続できる利益水準を両立させることです。原価、固定費、必要利益、競合価格、顧客価値を総合的に判断し、実績に応じて価格を調整します。
まとめ|適正な値付けは会社の未来を決める
適正な値付けとは、単純に原価へ一定の利益を上乗せすることではありません。
企業が必要な利益を確保しながら、顧客に価格以上の価値を提供できる状態をつくることです。
そのためには、原価と粗利益だけでなく、人件費や固定費、営業利益、販売数量まで理解して価格を設定する必要があります。
また、値下げによって売上を増やすことが、必ずしも利益の増加につながるわけではありません。価格変更が利益額にどのような影響を与えるのか、事前に計算することが大切です。
経営者が理解しておきたいのは、売上高を増やすことと、会社に利益を残すことは別の問題だという点です。
価格は売上をつくる数字であると同時に、会社の収益力を決める数字でもあります。
まずは自社の商品やサービスについて、現在の販売価格、原価、利益率を整理することから始めてみてはいかがでしょうか。
-
-
株式会社ZoDDoは2012年創業、名古屋市を拠点にホームページ制作・採用サイト制作・SEO・WEBマーケティングを支援するWEB制作会社です。これまで200社以上のWEB制作・マーケティング支援に携わっています。経営コンサルタント、人材コンサルタントをはじめ、デザイナー、プログラマーなど専門知識を有したスタッフが在籍。経験と知見を基にお客様の集客・採用活動をサポートしています。